


چقدر از کسبوکارهای اینترنتی که شروع کردهایم، واقعاً بدون دغدغه قوانین مالیاتی و مسئولیتهای قانونی پیش میروند؟ شاید فکر کنیم که داشتن یک فروشگاه آنلاین یا ارائه خدمات فریلنسری فقط نیاز به ایده و اینترنت دارد، اما در حقیقت، کمبود آگاهی درباره چارچوبهای قانونی و مالیاتی میتواند همان جایی باشد که همه انرژی و سرمایه ما را به خطر بیندازد. بسیاری از کارآفرینان تازهکار متوجه نمیشوند که حتی یک اشتباه کوچک در ثبت فاکتورها یا محاسبه مالیات میتواند پیامدهای جدی و هزینهبر داشته باشد.
گذشته از مالیات، مسأله تبدیل کسبوکار حقیقی به حقوقی هم چالشی است که اغلب دستکم گرفته میشود. امنیت مالی و قانونی بیشتر، مزایای مالیاتی و امکان رشد سریعتر، جذاب به نظر میرسند؛ اما همین مسیر، با پیچیدگیهای قانونی، الزامات حسابداری و تغییرات حقوقی کارکنان همراه است که اگر به درستی مدیریت نشود، میتواند کسبوکار را دچار مشکل کند.
و سپس موضوع فرمهای فاکتور و استانداردهای مالیاتی پیش میآید؛ جایی که بسیاری از صاحبان کسبوکارها تصور میکنند ثبت چند شماره و تاریخ کافی است. اما در عمل، یک فاکتور دقیق و شفاف، با شماره پیگیری، کد اقتصادی و مشخصات کامل فروشنده و خریدار، میتواند تفاوت بین آرامش مالی و دردسرهای قانونی سنگین باشد. در این مقاله، تلاش شده است تا مسیر درست مدیریت مالی و قانونی کسبوکارهای اینترنتی به شکلی شفاف و کاربردی توضیح داده شود، تا صاحبان کسبوکارها بتوانند با اطمینان و آگاهی تصمیم بگیرند.
کسبوکارهای اینترنتی در سالهای اخیر به یکی از پررونقترین و محبوبترین مدلهای تجاری تبدیل شدهاند. با پیشرفت تکنولوژی و گسترش دسترسی به اینترنت، بسیاری از افراد به ویژه در کشورهای در حال توسعه بهسرعت به این نوع از کسبوکارها روی آوردهاند. این کسبوکارها میتوانند شامل فروشگاههای آنلاین، خدمات فریلنسری، تولید محتوا، مشاوره آنلاین، و بسیاری از فعالیتهای دیگر باشند که به دلیل کاهش هزینههای ثابت و محدودیتهای جغرافیایی، از جذابیت خاصی برخوردارند. همچنین، کسبوکارهای اینترنتی به کارآفرینان این امکان را میدهند که به سرعت به بازارهای جهانی دسترسی پیدا کنند و محصولات یا خدمات خود را به مشتریان در سراسر جهان عرضه کنند.
اما با رشد این کسبوکارها، یکی از چالشهای عمدهای که صاحبان کسبوکارهای اینترنتی با آن مواجه هستند، مسائل مالیاتی و قانونی مربوط به فعالیتهای آنلاین است. در حالی که کسبوکارهای اینترنتی از مزایای بسیاری برخوردار هستند، عدم آگاهی از قوانین مالیاتی و نحوه برخورد با مودیان مالیاتی میتواند منجر به مشکلات جدی و پرداخت جریمههای سنگین شود. در این قسمت از مقاله ، به طور ویژه به مالیات کسبوکارهای اینترنتی و مسئولیتهای مالیاتی فریلنسرها پرداخته شده است تا صاحبان این کسبوکارها بتوانند با آگاهی کامل از قوانین و مقررات، به درستی مالیاتهای خود را محاسبه و پرداخت کنند.
نکات تبدیل شدن یک کسب و کار حقیقی به کسب و کار حقوقی
زمانی که یک کسبوکار حقیقی تصمیم به تغییر وضعیت خود و تبدیل به یک کسبوکار حقوقی میگیرد، در واقع وارد یک فرآیند قانونی و مالیاتی پیچیده میشود. یکی از بزرگترین مزایای این تغییر، ایجاد مسئولیت محدود برای مالکین است. در کسبوکارهای حقیقی، صاحبان کسبوکار مسئولیت نامحدود دارند، به این معنا که اگر شرکت دچار بدهی یا مشکلات مالی شود، داراییهای شخصی صاحب کسبوکار نیز میتواند در معرض خطر قرار بگیرد. در حالی که در کسبوکارهای حقوقی، مسئولیتها فقط به اندازه سرمایه شرکت محدود میشود و مالکان نمیتوانند بهطور مستقیم مسئول بدهیهای شرکت باشند. این ویژگی میتواند از نظر مالی و قانونی برای صاحبان کسبوکار امنیت بیشتری به همراه داشته باشد.
یکی دیگر از نکات مهم در تبدیل کسبوکار حقیقی به حقوقی، تفاوت در قوانین مالیاتی است. کسبوکارهای حقوقی معمولاً با نرخهای مالیاتی متفاوت و گاهی اوقات پایینتری نسبت به کسبوکارهای حقیقی مواجه هستند. به علاوه، شرکتهای حقوقی میتوانند از معافیتها و مزایای مالیاتی خاصی برخوردار شوند که کسبوکارهای حقیقی از آنها بیبهرهاند. برای مثال، شرکتها ممکن است در برخی شرایط از تخفیفهای مالیاتی برخوردار شوند یا برخی هزینهها را تحت عنوان هزینههای تجاری قابل کسر از مالیات اعلام کنند. این موضوع بهویژه در کسبوکارهای در حال رشد و با درآمد بالا میتواند مزایای مالیاتی قابل توجهی را به همراه داشته باشد.
با این حال، تبدیل یک کسبوکار حقیقی به حقوقی مستلزم انجام چندین فرآیند قانونی است. اولین گام در این مسیر، ثبت شرکت در اداره ثبت شرکتها و تهیه اسناد و مدارک قانونی است. این مرحله شامل نوشتن اساسنامه شرکت، تعیین ساختار سهام، و مشخص کردن هیئت مدیره و سهامداران است. این فرآیند ممکن است زمانبر و پیچیده باشد و نیاز به مشاوره حقوقی و مالی دقیق داشته باشد. همچنین، پس از ثبت شرکت، باید اطمینان حاصل شود که تمامی مقررات مربوط به پرداخت مالیات و رعایت قوانین تجارت و کار بهدرستی انجام میشود.
در صورتی که کسبوکار از حالت حقیقی به حقوقی تبدیل شود، ممکن است برخی از تعهدات کارکنان و حقوق آنان تغییر کند. در یک شرکت حقوقی، صاحبکار موظف به رعایت قوانین کار، بیمه، و حقوق کارمندان است. بهعنوان مثال، کارکنان باید مشمول بیمه تأمین اجتماعی قرار گیرند و تمامی حقوق مربوط به ساعات کار، مرخصی، و سایر مزایا باید طبق قانون تأمین اجتماعی و کارگر پرداخت شود. این نکته مهمی است که صاحبان کسبوکار باید آن را در نظر بگیرند، چرا که در غیر این صورت، ممکن است با مشکلات حقوقی و مالی در آینده روبهرو شوند.
همچنین، از دیگر تغییرات عمدهای که در فرآیند تبدیل کسبوکار به حقوقی ایجاد میشود، تغییر در نحوه گزارشدهی و حسابداری است. در کسبوکارهای حقوقی، گزارشدهی مالی دقیقتری مورد نیاز است و شرکتها باید بهطور منظم صورتهای مالی مانند ترازنامه، صورت سود و زیان، و جریان وجوه نقد را تهیه کنند. این گزارشها علاوه بر استفاده داخلی، باید به مراجع مالیاتی و نظارتی ارائه شوند. بنابراین، تبدیل به یک کسبوکار حقوقی به این معناست که نیاز به سیستم حسابداری دقیقتر و کنترلهای داخلی بهمنظور اطمینان از رعایت قوانین مالیاتی و حسابداری پیدا میشود.
در نهایت، هزینههای قانونی و اداری مرتبط با تبدیل کسبوکار حقیقی به حقوقی نباید نادیده گرفته شوند. این هزینهها شامل هزینههای ثبت شرکت، تنظیم قراردادهای قانونی، مشاورههای حقوقی، و هزینههای مرتبط با حسابداری و مالیات است. این هزینهها میتوانند بهطور قابل توجهی بالا باشند و نیاز است که کسبوکارها پیش از اقدام به چنین تغییری، بودجهای مناسب برای پوشش این هزینهها تخصیص دهند. همچنین، در بسیاری از موارد، کسبوکارها برای اطمینان از رعایت تمامی ملاحظات قانونی و مالیاتی، نیاز به مشاوران حقوقی و مالی دارند که به آنان در این فرآیند کمک کنند.
بنابراین، تغییر از کسبوکار حقیقی به حقوقی بهعنوان یک گام مهم در مسیر رشد و توسعه هر کسبوکاری محسوب میشود. با این حال، این فرآیند نیازمند دقت و بررسی دقیق در تمامی جنبههای قانونی و مالی است. صاحبان کسبوکار باید از تمامی مزایا و معایب این تغییر آگاه شوند و با مشاورههای لازم، تصمیمات مناسبی اتخاذ کنند تا بهطور مؤثر از فرصتهای مالی و قانونی این تغییر بهرهبرداری کنند.
فرم فاکتور فروش
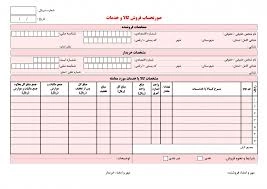
فرم فاکتور فروش استاندارد از نظر اداره مالیات در ایران باید مشخصات خاصی را داشته باشد که به موجب قانون مالیات بر ارزش افزوده و دیگر مقررات مالیاتی، باید در فاکتورها و صورتحسابهای فروش رعایت شود. این فرم باید به گونهای طراحی شود که تمامی اطلاعات مورد نیاز برای محاسبه و گزارش مالیات بر ارزش افزوده و سایر مالیاتها بهدرستی در آن درج شود.
مشخصات فاکتور فروش استاندارد از نظر اداره مالیات:
شماره فاکتور:
هر فاکتور باید یک شماره منحصر بهفرد داشته باشد که برای پیگیری و بررسی دقیقتر فاکتورها توسط سازمان مالیاتی استفاده میشود.
تاریخ صدور فاکتور:
تاریخ دقیق صدور فاکتور باید ذکر شود تا زمان خرید و فروش مشخص گردد.
نام و نشانی فروشنده:
نام کامل شرکت یا شخص حقوقی (در صورت فروش توسط شخص حقوقی) یا نام فروشنده (برای اشخاص حقیقی) باید به همراه آدرس، شماره تلفن، و شماره ثبت یا شناسه ملی درج شود.
شماره ثبت فروشنده یا شناسه ملی:
شناسه ملی یا شماره ثبت شرکت فروشنده باید ذکر گردد تا شناسایی دقیقتری از طرف سازمان مالیاتی انجام شود.
نام و نشانی خریدار:
همانطور که برای فروشنده اطلاعات شناسایی لازم است، برای خریدار نیز باید نام و آدرس دقیق درج شود.
شرح کالا یا خدمات فروخته شده:
فاکتور باید شامل توصیف دقیق کالا یا خدمات فروخته شده باشد. این مورد باید بهطور شفاف و بدون ابهام باشد تا امکان شناسایی
و بررسی آن فراهم شود.
مقدار و واحد کالا:
تعداد و واحد اندازهگیری کالا یا خدمات باید ذکر شود. برای مثال، تعداد کالا، وزن یا حجم هر واحد کالا.
قیمت واحد کالا یا خدمات:
قیمت هر واحد کالا یا خدمات بهطور واضح در فاکتور درج شود.
مجموع مبلغ فروش:
مبلغ کل برای تعداد کالا یا خدمات خریداری شده باید بهصورت جمع کل در فاکتور آورده شود.
مالیات بر ارزش افزوده (VAT) :
مبلغ مالیات بر ارزش افزوده بهصورت جداگانه ذکر شود. این مبلغ باید بهطور شفاف از مبلغ کل فروش تفکیک شود.
مجموع مبلغ قابل پرداخت (شامل مالیات):
مبلغ نهایی قابل پرداخت که شامل قیمت کالا/خدمات و مالیات بر ارزش افزوده است، باید در فاکتور ذکر شود.
شرایط پرداخت:
شرایط و روشهای پرداخت (نقدی، اقساطی، اعتباری و …) باید در فاکتور قید شود.
امضا یا مهر فروشنده:
فاکتور باید حاوی امضا یا مهر رسمی فروشنده باشد که تاییدکننده صحت اطلاعات ذکر شده در فاکتور است.
کد اقتصادی فروشنده:
کد اقتصادی فروشنده که توسط سازمان امور مالیاتی به هر کسبوکار اختصاص داده میشود، باید در فاکتور درج گردد.
کد رهگیری:
برای فاکتورهای الکترونیکی که از طریق سامانههای مالیاتی صادر میشوند، کد رهگیری مربوطه باید درج شود.
این ویژگیها برای فاکتورهای فروش در قانون مالیات بر ارزش افزوده و دیگر مقررات مالیاتی الزامی است. هدف از این الزامات، تسهیل روند شفافسازی مالیاتها و جلوگیری از تخلفات مالیاتی است.
فاکتورهای فروش باید دقیق و شفاف باشند تا در صورت نیاز، سازمان مالیاتی بتواند بررسیهای لازم را انجام دهد.
در صورتی که فاکتور فروش اشتباه باشد یا اطلاعات بهدرستی وارد نشوند، مودی ممکن است با مشکلات قانونی روبهرو شود.
در انتها باید بگوییم که :
کسبوکارهای اینترنتی فرصتهای زیادی برای رشد سریع و دسترسی به بازارهای جهانی فراهم میکنند، اما این مسیر بدون رعایت قوانین مالیاتی و حقوقی، پر از ریسک است. تبدیل کسبوکار حقیقی به حقوقی، در کنار مزایای امنیت مالی و معافیتهای مالیاتی، نیازمند بررسی دقیق فرآیندهای قانونی، تغییرات حقوق کارکنان و رعایت دقیق حسابداری است.
همچنین، رعایت الزامات فاکتور فروش و اطلاعات کامل آن، نقطهای حیاتی برای جلوگیری از جریمهها و مشکلات مالیاتی است. شماره فاکتور، تاریخ صدور، مشخصات فروشنده و خریدار، شرح کالا و خدمات، و محاسبه صحیح مالیات بر ارزش افزوده، همگی از ارکان اصلی یک فاکتور استاندارد هستند. با رعایت این اصول، صاحبان کسبوکار میتوانند علاوه بر رشد مطمئن، از مزایای قانونی و مالی بهرهمند شوند و آینده کسبوکارشان را امن کنند.
شما میتوانید جهت کسب اطلاعات بیشتر و اخذ رایگان مشاوره مالی و مالیاتی با شماره 02188521894 تماس حاصل فرمایید .
لینک کوتاه : https://maliraz.com/?p=17530