


خدمات جانبی حملونقل مشمول مالیات شدند
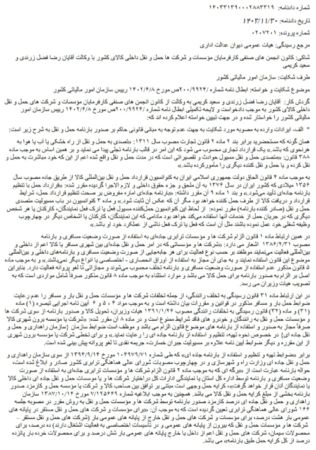
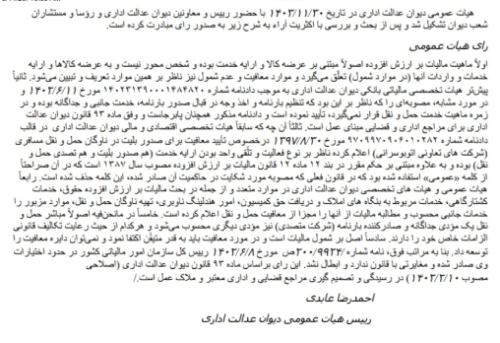
هیأت عمومی دیوان عدالت اداری در تاریخ ۱۴۰۳/۱۱/۳۰ با صدور دادنامه شماره ۱۴۰۳۳۱۳۹۰۰۰۲۸۸۳۳۱۹، اعلام کرد که خدمات جانبی حمل و نقل کالا و مسافر از جمله بارگیری، تخلیه، انبارداری، بستهبندی و بیمه حمل و نقل، مشمول مالیات بر ارزش افزوده میشوند. این رأی وحدت رویه، به اختلافات موجود در این زمینه پایان داده و تمامی این خدمات را تحت پوشش مالیات بر ارزش افزوده قرار میدهد.

به گفته هیأت عمومی دیوان عدالت اداری، خدمات جانبی حمل و نقل به عنوان جزئی جداییناپذیر از فرآیند حمل و نقل شناخته میشوند و بر این اساس، طبق قوانین مالیاتی کشور، مشمول مالیات بر ارزش افزوده خواهند بود. این رأی در مقابل دیدگاههایی قرار دارد که پیشتر خدمات جانبی حمل و نقل را از پرداخت مالیات بر ارزش افزوده مستثنی میدانستند. با این حال، هیأت در تفسیر خود از قوانین، مفهوم خدمات حمل و نقل را به صورت گستردهتر در نظر گرفته و خدمات جانبی را نیز در این دسته قرار داده است.
فعالان اقتصادی در حوزه حمل و نقل و خدمات مرتبط از این پس موظف به محاسبه مالیات بر ارزش افزوده برای تمامی خدمات جانبی خود هستند. عدم رعایت این موضوع ممکن است به جرایم مالیاتی و جریمههای سنگین منجر شود. این رأی برای تمام مراجع مالیاتی و فعالان حوزه حمل و نقل الزامی است و شرکتها و مؤسسات فعال در این حوزه باید با بررسی دقیق فعالیتهای خود و مشورت با کارشناسان مالیاتی، اقدامات لازم را برای تطابق با شرایط جدید انجام دهند.
⇐ در صورت نیاز به مشاوره مالی، مالیاتی یا حسابداری، با ما در ارتباط باشید.
با شماره 02188521894 تماس بگیرید؛ بهترین مشاوران ما آماده پاسخگویی به شما هستند. ⇒


لینک کوتاه : https://maliraz.com/?p=12967