


طبق ماده ۱۰۰ قانون مالیاتهای مستقیم، مودیان مالیاتی موظفند که اظهارنامه مربوط به فعالیتهای اقتصادی خود را بر اساس فرمهای تعیینشده توسط سازمان امور مالیاتی تنظیم کنند و این اظهارنامه را تا پایان خردادماه سال بعد به اداره مالیات تسلیم نمایند. همچنین، مالیات مربوطه باید طبق نرخهای ذکرشده در ماده ۱۳۱ این قانون پرداخت شود.
بر اساس تبصره این ماده، سازمان امور مالیاتی میتواند برخی مشاغل را که درآمد سالانه آنها از حد معافیتهای تعیینشده در ماده ۸۴ این قانون حداکثر ده برابر بیشتر نیست، از برخی الزامات معاف کند. این معافیت شامل نگهداری اسناد و مدارک و همچنین ارائه اظهارنامه مالیاتی میشود. برای این دسته از مودیان، مالیات بهصورت مقطوع محاسبه و دریافت خواهد شد. در صورتی که مودی کمتر از یک سال مالی به فعالیت اقتصادی مشغول باشد، مالیات او بر اساس مدت زمان فعالیت محاسبه میگردد. شایان ذکر است که این تبصره مانع از رسیدگی به اظهارنامههای تسلیمشده در موعد مقرر نخواهد بود.
بنابراین، تمامی صاحبان مشاغل و اشخاص حقوقی ملزم به ثبتنام و ارسال صورتحسابهای الکترونیکی در سامانه مودیان مالیاتی هستند. هر ساله، سقف درآمد معافیتهای مرتبط با تبصره ماده ۱۰۰ از سوی سازمان امور مالیاتی تعیین میشود و ممکن است در مقایسه با سالهای قبل تغییر کند.
اکنون که با مفهوم ماده ۱۰۰ آشنا شدید، بیایید به چند سوال و پاسخ مرتبط بپردازیم:
فرم تبصره ماده ۱۰۰ مالیات چیست؟
چگونه میتوان از تبصره ماده ۱۰۰ استفاده کرد؟
اگر درآمد سالانه شما زیر مبلغ تعیینشده باشد، با مراجعه به سامانه مالیاتی کشور میتوانید از این تبصره بهرهمند شوید.
تبصره ماده ۱۰۰ شامل چه کسانی میشود؟
این تبصره به اشخاص حقیقی و کسب و کارهای نوپایی تعلق میگیرد که درآمد سالانه آنها از حد معافیت تعیینشده کمتر باشد.
آیا تبصره ماده ۱۰۰ بهتر است یا اظهارنامه؟
تبصره ماده ۱۰۰ گزینه بهتری برای اشخاص حقیقی و کسب و کارهای نوپا محسوب میشود، زیرا این امکان را به آنها میدهد که بدون مواجهه با پیچیدگیهای تنظیم اظهارنامه، مالیات سالانه خود را به سادگی پرداخت کنند.
تبصره ماده ۱۰۰ برای کدام نوع مالیات قابل استفاده است؟
امکان استفاده از تبصره ماده ۱۰۰ به تمام منابع مالیاتی تعلق ندارد. این تبصره بهویژه در ارتباط با مالیات بر درآمد عملکرد قابل اجرا است و در سایر موارد، مودیان ملزم به طی مراحل تسلیم اظهارنامه و حسابرسی مالیاتی خواهند بود. تنها اشخاص حقیقی، یعنی مودیان مشاغل، میتوانند از این تسهیلات بهرهمند شوند، در حالی که اشخاص حقوقی برای مالیات بر درآمد عملکرد خود باید اظهارنامه مالیاتی را در زمان مقرر تسلیم کنند. همچنین، مشاغل مشارکتی که میان چند نفر شکل گرفتهاند نیز امکان استفاده از مزایای این تبصره را دارند.
شرح مختصر تبصره ماده ۱۰۰ سال ۱۴۰۳
این تبصره به صاحبان مشاغلی که در سال ۱۴۰۲ حداکثر تا ۱۵۰ برابر سقف معافیت مالیاتی (معادل ۱۸ میلیارد تومان) از فروش کالا و خدمات برخوردار بوده و هیچ فعالیتی خارج از شمول این قانون نداشتهاند، اجازه میدهد که از ارائه اظهارنامه مالیاتی و پرداخت مالیات بهصورت علیالحساب معاف شوند.
برای بهرهمندی از تبصره ماده ۱۰۰، مودیان ابتدا باید میزان درآمد یا فروش خود را مشخص کرده و در سامانه مودیان ثبتنام کنند. ارائه اطلاعات مالیاتی بهصورت منظم و دقیق نیز ضروری است. پس از طی این مراحل، مودیان موظف به ارائه اظهارنامه مالیاتی خواهند بود. یکی از شرایط اساسی در سال ۱۴۰۳ این است که مودیان نباید دارای بدهی مالیاتی معوقه باشند؛ در غیر این صورت، امکان استفاده از این تسهیلات برای آنها فراهم نخواهد شد.
سقف مشمول تبصره ماده 100 در سال 1403
در سال 1403، سقف مشمول تبصره ماده 100 قانون مالیاتهای مستقیم به 18 میلیارد تومان افزایش یافته است. این تسهیلات به صاحبان مشاغلی تعلق میگیرد که حداکثر فروش سالانه آنها به این میزان برسد. از مزایای این تبصره میتوان به معافیت از ارائه اظهارنامه، تسهیل در پرداخت مالیات و کاهش بار امور دفتری اشاره کرد.
با این حال، مشمولان این تبصره باید تعهداتی نیز داشته باشند، از جمله ارائه مستندات، نگهداری اسناد و همکاری با مراجع ذیصلاح.
سقف تبصره ماده 100 در سالهای گذشته به شرح زیر بوده است:
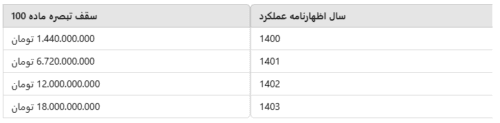
این تغییرات نشاندهنده رویکرد دولت به تسهیل فرآیندهای مالیاتی برای مشاغل کوچک و متوسط است.
دلایل ارائه ماده ۱۰۰ قانون مالیاتهای مستقیم
ماده ۱۰۰ قانون مالیاتهای مستقیم و تبصرههای مرتبط با آن بهمنظور تسهیل فرآیندهای مالیاتی و افزایش کارایی سیستم مالیاتی کشور طراحی شدهاند. این ماده میتواند به بهبود فرآیندهای مالی برای مودیان و افزایش کارآمدی وصول مالیات توسط دولت کمک کند. مهمترین دلایل ارائه این تبصره به شرح زیر است:
تسهیل فرآیند مالیاتی برای کسبوکارهای کوچک: این تبصره به کسبوکارهای کوچک این امکان را میدهد که بهسادگی و بدون درگیر شدن در پیچیدگیهای مالیاتی، به پرداخت مالیات بپردازند.
افزایش شفافیت و کاهش تخلفات مالیاتی: با تعیین سقف معافیت و حذف الزامات پیچیده، احتمال تخلفات مالیاتی کاهش مییابد و شفافیت بیشتری در امور مالیاتی ایجاد میشود.
بهبود وصول مالیات و سادهسازی فرآیندها: این تبصره کمک میکند تا فرآیند وصول مالیات سادهتر و سریعتر انجام شود، که در نهایت به افزایش درآمدهای مالیاتی دولت میانجامد.
افزایش عدالت مالیاتی و حمایت از توسعه کسبوکارهای کوچک: با کاهش بار مالیاتی بر دوش کسبوکارهای کوچک، این تبصره به توسعه و رشد آنها کمک کرده و در عین حال به ایجاد عدالت در نظام مالیاتی کشور کمک میکند.
این اقدامات نه تنها به نفع مودیان است، بلکه موجب بهبود کلی عملکرد اقتصادی کشور نیز میشود.
عدم فعالیت در برخی رسته ها
مؤدیان مالیاتی باید توجه داشته باشند که هیچگونه فعالیتی خارج از دایره شمول مالیات ماده ۱۰۰ نداشته باشند. برخی رستههای شغلی بهطور خاص از برخورداری از تبصره ماده ۱۰۰ سال ۱۴۰۳ معاف هستند، که شامل موارد زیر میشود:
صاحبان املاک اجارهای
واحدهای تولیدی
ارائهدهندگان خدمات بازرگانی
استخراجکنندگان منابع معدنی
صاحبان مشاغل مرتبط با املاک و مستغلات
مؤدیان حقوقی
همچنین، گروههایی که نمیتوانند از این تبصره مالیاتی بهرهمند شوند عبارتند از:
صاحبان مشاغل و کسبوکارهای بزرگ که درآمد سالانه آنها از حد نصاب تعیینشده توسط سازمان امور مالیاتی بالاتر است.
در پروندههای مشارکت مدنی، چنانچه سهم درآمد یا فروش حداقل یکی از شرکا بیش از ۱۸ میلیارد تومان باشد یا مجموع درآمد مشارکت بیش از ۳۶ میلیارد تومان باشد.
مؤدیانی که تا تاریخ ۱۴۰۳/۰۳/۲۵ برای آنها فرم تبصره ماده ۱۰۰ بارگذاری نشده است.
شرکتها، مؤسسات و سایر اشخاص حقوقی که بهطور معمول مشمول این تبصره نخواهند بود و باید اظهارنامه مالیاتی و دفاتر قانونی را نگهداری کنند.
مشاغل با پیچیدگی مالیاتی بالا که دارای گردش مالی زیادی هستند و به حسابداری دقیق نیاز دارند.
مؤدیانی که دارای تکالیف مالیاتی خاص، از جمله کسانی که باید اظهارنامه ارزشافزوده، گزارش معاملات فصلی و غیره را ارائه دهند، مشمول این تبصره نیستند.
صاحبان مشاغل حرفهای مانند وکلا، پزشکان و حسابداران که درآمد بالاتری دارند و نیاز به ثبت دقیق درآمدها و هزینههای خود دارند.
افرادی که منابع درآمدی متنوع و مختلف دارند و مجموع این درآمدها از سقف تعیینشده بالاتر است.
مهلت استفاده از امکان برخورداری از مالیات مقطوع
مهلت استفاده از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم برای هر سال مالی تا سی و یکم خردادماه سال بعد خواهد بود. همچنین، اشخاص حقیقی و صاحبان مشاغلی که با وجود داشتن شرایط لازم برای استفاده از این تسهیلات، تمایلی به استفاده ندارند، موظفند تا تاریخ ۳۱ خردادماه اظهارنامه مالیات بر عملکرد خود را تکمیل و ارسال کنند. در غیر این صورت، مطابق با قانون مشمول جریمه خواهند شد.
کلیه صاحبان مشاغل در صورتی که فرم مربوط به استفاده از تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم را حداکثر تا پایان خردادماه سال بعد تکمیل و ارسال نمایند، از نگهداری مدارک و اسناد مربوطه و نیز تسلیم اظهارنامه عملکرد برای آن سال مالی معاف خواهند بود.
شرایط استفاده از تبصره ماده 100 مالیاتهای مستقیم
مودیان مالیاتی که قصد دارند از مزایای تبصره ماده 100 قانون مالیاتهای مستقیم بهرهمند شوند، باید شرایط خاصی را رعایت کنند. در ادامه، این شرایط به تفصیل شرح داده میشود:
محدودیت فروش: مجموع فروش کالا و خدمات در سال 1402 باید حداکثر 150 برابر سقف معافیت مالیاتی، که معادل 18 میلیارد تومان است، باشد.
پرداخت مالیات سال قبل: مودیان باید مالیات سال گذشته خود را بهصورت مقطوع تعیین و پرداخت کرده باشند یا برگ تشخیص صادره از سازمان امور مالیاتی باید مورد قبول مودی باشد.
ثبتنام در سامانه: درخواست استفاده از تبصره ماده 100 و ثبتنام اظهارنامه مالیاتی باید تا پایان مهلت ثبتنام در سامانه مربوطه انجام شود.
نحوه استفاده از تبصره ماده 100 قانون مالیاتهای مستقیم سال 1403
کلیه مودیان مالیاتی مشمول ماده 100 باید نسبت به ثبتنام در سامانه مربوطه اقدام کنند. مراحل ثبتنام به شرح زیر است:
ورود به سامانه: به آدرس my.tax.gov.ir مراجعه کرده و کد ملی، رمز عبور و عدد تصویر امنیتی را وارد کنید. در صورت نداشتن نام کاربری و رمز عبور، ابتدا باید در سامانه ntr.tax.gov.ir ثبتنام کنید.
تأیید هویت: کد ۶ رقمی ارسالشده به شماره تلفن همراهتان را وارد کرده و دکمه ورود به سامانه را بزنید.
دسترسی به فرم تبصره 100: پس از ورود به حساب کاربری، پیغامی با متن «جهت ارسال اظهارنامه عملکرد و توافق تبصره ماده 100 اینجا کلیک نمائید» نمایش داده میشود. بر روی آن کلیک کنید تا به سامانه ثبتنام اظهارنامه مالیاتی تبصره 100 هدایت شوید.
انتخاب پرونده مالیاتی: اگر چند پرونده مالیاتی دارید، ابتدا پرونده موردنظر را انتخاب کنید.
ثبت اطلاعات: اطلاعات هویتی خود را بررسی کرده و در صورت صحت، بر روی دکمه سبزرنگ «ثبت اظهارنامه و فرم استفاده از تبصره ماده 100» کلیک کنید.
مشخص کردن سال عملکرد و نوع فعالیت: سال عملکرد و نوع فعالیت خود را مشخص کرده و از قسمت نوع اظهارنامه گزینه «فرم تبصره 100» را انتخاب کنید. سپس دکمه «تایید» را بزنید.
تأیید اطلاعات: در صفحه جدید، اطلاعات هویتی خود را مشاهده کرده و در صورت صحت، بر روی دکمه «ذخیره و ادامه» کلیک کنید.
وارد کردن مبالغ فروش: دادههای مربوط به مبالغ فروش را وارد کرده و سپس بر روی دکمه «افزودن» کلیک کنید.
صدور قبض مالیاتی: در نهایت، قبض مالیاتی صادرشده به شما نمایش داده میشود. در صورت موافقت با مبلغ، بر روی دکمه «صدور قبض» کلیک کنید.
نکات مهم در خصوص ماده 100
مودیان مالیاتی که قصد استفاده از تبصره ماده 100 را دارند، باید به نکات زیر توجه کنند:
محاسبه مالیات: برای مودیانی که نسبت به ثبتنام و ارائه اظهارنامه مرتبط با تبصره ماده 100 اقدام کردهاند، مالیات به صورت مقطوع محاسبه میشود. این مبلغ شامل ۸ درصد افزوده بر مالیات مقطوع سال گذشته خواهد بود و بهعنوان مالیات مقطوع از آنان دریافت میشود.
محدودیتهای تبصره: طبق قانون مالیاتهای مستقیم، استفاده از تبصره ماده 100 در سال 1403 فقط برای اشخاص حقیقی امکانپذیر است و شامل اشخاص حقوقی، از جمله شرکتهای تجاری نمیشود.
مهلت بارگذاری فرم: اگر تا پایان روز پانزدهم مردادماه 1403، فرم تبصره ماده 100 در پورتال خدمات الکترونیک بارگذاری نشده باشد، مودیان موظفند اظهارنامه مالیاتی خود را تنظیم و ارائه دهند.
نکات تکمیل فرم تبصره ماده 100
برای تکمیل و ارسال فرم تبصره ماده 100، نکات زیر باید مد نظر قرار گیرد:
زیان سال گذشته: اگر در سال گذشته فعالیت شما منجر به زیان شده و این زیان با اسناد و مدارک قابل اثبات است، نیازی به ارسال فرم تبصره ماده 100 نخواهد بود و میتوانید فقط اظهارنامه مالیاتی را ارسال کنید.
هزینههای درمانی و بیمه: در صورتی که هزینههای درمانی برای خود یا اعضای خانواده داشتهاید یا حق بیمه عمر و درمان پرداخت کردهاید و قصد دارید این مبالغ را از درآمدتان کسر کنید، باید اظهارنامه مالیاتی را ارسال کنید و نیازی به فرم تبصره 100 نخواهد بود.
حوادث غیرمترقبه: اگر به دلیل حوادثی نظیر سیل، زلزله یا آتشسوزی ضرر و زیان دیدهاید، باید برای اثبات این موضوع اظهارنامه مالیاتی ارسال کنید.
هزینههای فرهنگی و آموزشی: اگر برای تعمیر یا تجهیز مدارس، بیمارستانها و نهادهای فرهنگی هزینه کردهاید و قصد کسر این مبالغ از درآمد خود را دارید، باید اظهارنامه مالیاتی تنظیم کنید و فرم تبصره 100 را ارائه ندهید.
جریمه عدم تسلیم: عدم ارائه اظهارنامه مالیاتی در موعد مقرر به میزان ۳۰ درصد مالیات متعلقه جریمه دارد و این جریمه غیرقابل بخشودگی خواهد بود.
عدم ارسال فرم: افرادی که فرم تبصره 100 یا اظهارنامه مالیاتی را تکمیل و ارسال نکنند، از کلیه معافیتها و تشویقهای مالیاتی محروم خواهند شد.
قسطی پرداخت کردن مالیات: برای مشمولین تبصره 100 امکان پرداخت مالیات بهصورت قسطی وجود دارد. در این صورت باید به بخش اقساطی فرم مراجعه کرده و سررسید قسطها را طبق نرخ تبصره مشخص کنید.
تفاوتهای تبصره ماده 100 در سال 1403 با سالهای گذشته
ساختار کلی و شرایط اساسی استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۳ تغییر قابل توجهی نسبت به سال های گذشته نداشته است. شرایطی مانند عدم وجود بدهی مالیاتی در سال های قبل، ارائه درخواست تا پایان خرداد ماه و فعالیت در چارچوب قانون همچنان پابرجا است. اما در تبصره ماده ۱۰۰ سال ۱۴۰۳ دو مورد ذیل تغییراتی رخ داده است که به طور مختصر بیان می شود.
1- افزایش سقف استفاده از تبصره ماده 100
بر اساس گزارشهای اخیر، سقف استفاده از تبصره ماده 100 بهطور قابل توجهی افزایش یافته و به 18 میلیارد تومان رسیده است. این تغییر نه تنها دامنه شمول این تسهیلات را گسترش میدهد، بلکه باعث میشود مشاغل بیشتری واجد شرایط استفاده از این تبصره در سال 1403 شوند.
2- افزایش اختیارات سازمان امور مالیاتی
اختیارات سازمان امور مالیاتی در تعیین مالیات مقطوع برای مؤدیان مشمول تبصره ماده 100 نیز افزایش یافته است. بهطوریکه حداکثر نرخ مالیات مقطوع از 100 برابر به 150 درصد افزایش یافته است. این تغییر میتواند به نفع برخی از مؤدیان باشد که نرخ سودآوری آنها کمتر از نرخهای مقطوع قبلی بوده و به این ترتیب میتوانند از شرایط مالیاتی بهتری بهرهمند شوند.
مزایای استفاده از تبصره ماده ۱۰۰
تبصره ماده ۱۰۰ سال ۱۴۰۳، با هدف تسهیل فرآیند پرداخت مالیات برای کسبوکارهای نوپا و اشخاص حقیقی طراحی شده است. از جمله مزایای این تبصره میتوان به موارد زیر اشاره کرد:
- عدم نیاز به ارائه اظهارنامه مالیاتی: این امر به مؤدیان کمک میکند تا در زمان و هزینههای خود صرفهجویی کنند.
- معافیت از نگهداری دفاتر و اسناد: صاحبان مشاغل از الزامات قانونی مربوط به نگهداری اسناد معاف میشوند.
- سهولت و سرعت بیشتر در پرداخت مالیات: فرآیند پرداخت مالیات سادهتر و سریعتر میشود.
- کاهش بروکراسی اداری: پیچیدگیهای مربوط به مراحل سنتی پرداخت مالیات کاهش مییابد.
نحوه محاسبه مالیات بر اساس تبصره ماده ۱۰۰
مراحل محاسبه مالیات برای مؤدیان مشمول این تبصره به شرح زیر است:
- تعیین درآمد مشمول مالیات مؤدیان
- بررسی سوابق فعالیتهای مالی و تکالیف انجام شده
- ارزیابی میزان مالیات سال گذشته
- بررسی نسبت سود فعالیت مؤدیان
- تعیین وضعیت مالکیت کسبوکار (انفرادی یا مشارکتی)
- کسر مبلغ اجاره از درآمد مشمول مالیات (در صورت استیجاری بودن محل فعالیت)
- اعمال معافیتهای مربوطه بر اساس قوانین مالیاتی
- محاسبه خالص درآمد و اعمال نرخ مالیات مربوطه
محدودیتهای تبصره ماده ۱۰۰
استفاده از این تبصره محدودیتهایی نیز دارد:
- حجم فعالیت اقتصادی: سقف استفاده از تسهیلات در سال ۱۴۰۳ به ۱۸ میلیارد تومان محدود شده است.
- عدم امکان استفاده برای مؤدیان با سابقه سوء: مؤدیانی که در سالهای گذشته فرار مالیاتی داشتهاند، مجاز به استفاده از این تبصره نیستند.
- احتمال رسیدگی مالیاتی: در حالی که استفاده از این تبصره به معنای معافیت کامل از رسیدگی مالیاتی نیست، احتمال این نوع بررسیها کاهش مییابد.
تبصره ماده ۱۰۰ برای اشخاص حقوقی
تبصره ماده ۱۰۰ به طور خاص برای اشخاص حقیقی و کسبوکارهای نوپا طراحی شده و اشخاص حقوقی شامل این تسهیلات نمیشوند. این افراد باید مانند گذشته، اسناد و دفاتر مالی خود را تهیه و درآمدهای خود را برای محاسبه مالیات اظهار کنند.
تفاوت تبصره ماده ۱۰۰ با اظهارنامه مالیاتی
در روال معمول، مؤدیان موظف بودند تا پایان خرداد ماه هر سال اطلاعات مالی خود را از طریق اظهارنامه به سازمان امور مالیاتی ارائه دهند. اما با اضافه شدن تبصره ماده ۱۰۰، کسبوکارهایی که مجموع درآمد آنها کمتر از ۱۸ میلیارد تومان باشد، دیگر نیازی به ارائه اظهارنامه مالیاتی ندارند و مالیات آنها به صورت مقطوع تعیین میشود.
نکات قابل توجه
اگر مؤدی فرم استفاده از تبصره ماده ۱۰۰ را ارائه دهد اما مبلغ مالیات تعیینشده را نپذیرد، مکلف به تسلیم اظهارنامه مالیاتی خواهد بود. همچنین، استفاده از تبصره ماده ۱۰۰ به معنای معافیت از ارائه اظهارنامه و نگهداری مدارک است.
سخن پایانی
در گذشته، محاسبه مالیات برای تمامی مشاغل و افراد یک روند ثابت و پیچیده داشت. کسبوکارها ملزم بودند در زمانهای مشخص، اظهارنامه مالیاتی خود را تکمیل و ارائه دهند. اما اکنون، با تصویب ماده ۱۰۰ قانون معافیت مالیاتی، مشاغل نوپا و اشخاص حقیقی میتوانند مالیات خود را بدون نیاز به تکمیل اظهارنامه و به صورت سیستمی پرداخت کنند.
در این روش، تمام درآمدها به طور جداگانه محاسبه شده و مالیات مربوط به هر یک تعیین میشود. مودیان این امکان را دارند که مالیات خود را به صورت نقدی یا قسطی پرداخت کنند. با این حال، تکمیل اظهارنامه مالیاتی نیازمند دانش حقوقی و مالی است. برای کمک به آمادهسازی اسناد حسابرسی و پرداخت مالیات، به شما پیشنهاد میکنیم با تیم متخصص مالیراز در ارتباط باشید.
لینک کوتاه : https://maliraz.com/?p=11148