


بخشنامه مالیاتی کمکهای بلاعوض به شرکتهای دانشبنیان
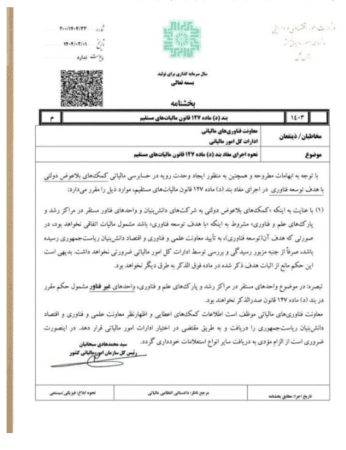
به منظور حمایت از توسعه فناوری و تقویت اقتصاد دانشبنیان، سازمان امور مالیاتی کشور با صدور بخشنامهای جدید، شیوه اجرای بند «د» ماده ۱۲۷ قانون مالیاتهای مستقیم را در خصوص کمکهای بلاعوض دولتی به شرکتهای دانشبنیان و واحدهای مستقر در پارکهای علم و فناوری تبیین کرد.
طبق این بخشنامه، اگر شرکتهای دانشبنیان و واحدهای فناور مستقر در مراکز رشد و پارکهای علم و فناوری، مبالغ بلاعوضی از دولت و نهادهای مرتبط برای فعالیتهای تحقیقاتی، فناورانه و توسعهای دریافت کنند، این کمکها در صورت استفاده در راستای پیشرفت فناوری و اقتصاد دانشبنیان، درآمد مشمول مالیات محسوب نمیشوند. با این حال، ارائه مدارک و اسناد معتبر برای اثبات محل هزینهکرد این کمکها ضروری است و تأیید آنها به عهده واحد مالیاتی خواهد بود.
این بخشنامه همچنین تأکید دارد که معافیت مالیاتی فقط شامل کمکهای اعطایی از سوی دولت و نهادهای علمی و فناوری است و اگر کمکهای دریافتی از واحدهای غیرمرتبط و غیر فناور باشد، مشمول مالیات خواهد بود. علاوه بر این، اطلاعات مربوط به این کمکها از طریق معاونت علمی، دفتر اقتصاد دانشبنیان ریاستجمهوری و سایر نهادهای تخصصی جمعآوری و بهصورت منظم استعلام میشود.
این دستورالعمل جدید میتواند مشوقی مهم برای شرکتهای دانشبنیان و کسبوکارهای نوآور باشد و با کاهش دغدغههای مالیاتی، روند رشد و توسعه بخش فناوری کشور را تسریع کند. هدف اصلی این سیاست، تقویت پایههای اقتصاد دانشبنیان و فراهمسازی مسیر مناسب برای فعالیت استارتاپها و شرکتهای نوآور در ایران است.
⇐ در صورت نیاز به مشاوره مالی، مالیاتی یا حسابداری، با ما در ارتباط باشید.
با شماره 02188521894 تماس بگیرید؛ بهترین مشاوران ما آماده پاسخگویی به شما هستند. ⇒
لینک کوتاه : https://maliraz.com/?p=13371